Duro varapalo para las administraciones locales. En una sentencia histórica, el Tribunal Constitucional declaraba el 27 de octubre la nulidad de una de las principales fuentes de ingresos de los ayuntamientos, el impuesto a la plusvalía, que se aplica en cualquier transmisión (sea por heredad o compra) de un bien inmueble de naturaleza urbana. Aunque no se conoce todavía la sentencia íntegra, fuentes judiciales apuntan a que se ha anulado el método de cálculo del impuesto.
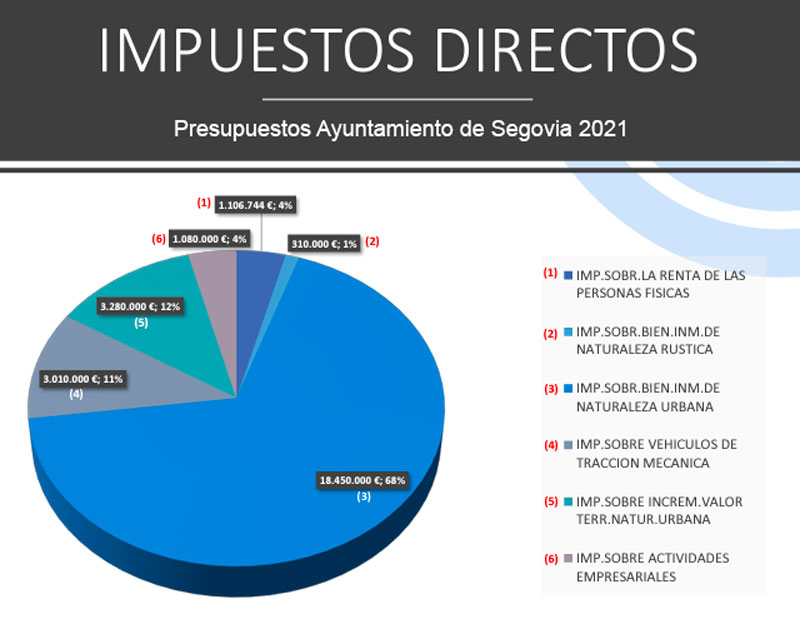
Algo que abre un cúmulo de interrogantes en los ayuntamientos, especialmente en un periodo en el que se preparan los documentos presupuestarios para 2022. Y es que la incertidumbre jurídica amenaza a más de un 5% de los ingresos de ayuntamientos como el de Segovia, que para 2021 preveía un ingreso por este concepto de 3.280.000€. Es el segundo impuesto que más renta al consistorio, contribuyendo al 12% de lo de ingresado por impuestos y al 5% del total del presupuesto. Lo que se dice todo un boquete.
Jesús García Zamora, concejal responsable de Desarrollo Económico y Empleo, reclamaba prudencia, a la espera del conocimiento íntegro de la sentencia. Los ingresos previstos para 2021 por este impuesto están ya garantizados “y en principio la sentencia no es retroactiva”, explicaba. De cara a 2022, sin embargo, García Zamora, y la gran mayoría de múnicipes, espera una rápida reacción normativa que permita asegurar esos ingresos, vitales en el caso de Segovia. “No deberíamos ser extraordinariamente pesimistas“, decía. Si eso no sucede no habrá manera de cuadrar las cuentas el año que viene.
Se abre además una gran incertidumbre sobre si hay que pagar o no este tributo en operaciones que se efectúen entre la anulación de la plusvalía y la creación de una nueva figura análoga. ¿Habrá que pagar? El consistorio segoviano espera a conocer el contenido de la noticia. “De momento no lo sabemos, esa es la verdad, pero al no haber retroactividad seguirán al cobro los ya emitidos”, reconoce García Zamora.
Torpedo a la línea de flotación
3,2M€ son muchos millones para localidades como Segovia, donde hay un notable dinamismo inmobiliario en el mercado de la transmisión de viviendas de segunda mano (no afecta a la compra de vivienda nueva), que es de lo que se nutre el impuesto. Técnicamente denominado Impuesto sobre el incremento del valor de los terrenos de naturaleza urbana, grava la transmisión de cualquier vivienda, solar o inmueble en suelo urbano. La idea es gravar con un 15% el incremento de valor habido entre la compra y la venta o transmisión, en función de la variación del precio escriturado. Se trata de un impuesto potestativo, su aplicación está en manos de cada ayuntamiento y en el caso de Segovia se aplican bonificaciones de hasta el 95% cuando es una transmisión de la vivienda habitual entre familiares directos.


Acueducto2. Noticias y actualidad de Segovia.
Junta de Castilla y León

Publicidad
Libros de Segovia


Recent From Noticias
 Hasta otra, lectores 24, Ago, 2026


Recent From Recomendados


Publicidad

Literatura

Últimos comentarios